
1. ¿Qué es la media móvil por mínimos cuadrados?
La media móvil por mínimos cuadrados (LSMA), también conocida como media móvil de punto final, es un tipo de media móvil que aplica el método de regresión por mínimos cuadrados a los últimos n puntos de datos para determinar la línea de mejor ajuste. Esa línea se utiliza luego para pronosticar el valor en el siguiente punto temporal. A diferencia de las medias móviles tradicionales, la LSMA da énfasis al final del conjunto de datos, que se considera más relevante para predecir tendencias futuras.
El cálculo de la LSMA consiste en encontrar la línea de regresión lineal que minimiza la suma de los cuadrados de las distancias verticales de los puntos a la línea. Este método es especialmente eficaz para reducir el retraso que suele asociarse a las medias móviles. Al centrarse en reducir la distancia de los puntos a la línea, la LSMA intenta ofrecer una indicación más precisa y receptiva de la dirección y la fuerza de una tendencia.
Los traders suelen preferir la LSMA a otras medias móviles por su capacidad de seguir de cerca los movimientos del precio y dar señales tempranas de cambios de tendencia. Es especialmente útil en mercados con tendencia, donde identificar el inicio y el final de las tendencias de precio es crucial para tomar decisiones a tiempo.
La adaptabilidad de la LSMA permite aplicarla a distintos marcos temporales, lo que la convierte en una herramienta versátil para traders que operan en horizontes diferentes, desde el intradía hasta las estrategias de inversión a largo plazo. Sin embargo, como todos los indicadores técnicos, la LSMA debe utilizarse junto con otras herramientas y métodos de análisis para confirmar las señales y mejorar la precisión operativa.
2. ¿Cómo se calcula la media móvil por mínimos cuadrados?
Calcular la media móvil por mínimos cuadrados (LSMA) requiere varios pasos, que implican métodos estadísticos para ajustar una línea de regresión lineal a los precios de cierre de un valor durante un período determinado. La fórmula de la línea de regresión lineal es:
y = mx + b
Donde:
- y representa el precio previsto,
- m es la pendiente de la línea,
- x es la variable de tiempo,
- b es la ordenada al origen.
Para determinar los valores de m y b, se siguen estos pasos:
- Asigne números consecutivos a cada período (por ejemplo, 1, 2, 3, …, n) como valores de x.
- Utilice los precios de cierre de cada período como valores de y.
- Calcule la pendiente (m) de la línea de regresión con la fórmula:
m = (N Σ(xy) – Σx Σy) / (N Σ(x^2) – (Σx)^2)
Donde:
- N es el número de períodos,
- Σ denota la suma sobre los períodos considerados,
- x e y son los números de período individuales y los precios de cierre, respectivamente.
- Calcule la ordenada al origen (b) de la línea con la fórmula:
b = (Σy – m Σx) / N
- Una vez determinados m y b, puede pronosticar el siguiente valor sustituyendo el valor de x correspondiente (que sería N+1 para el siguiente período) en la ecuación de regresión y = mx + b.
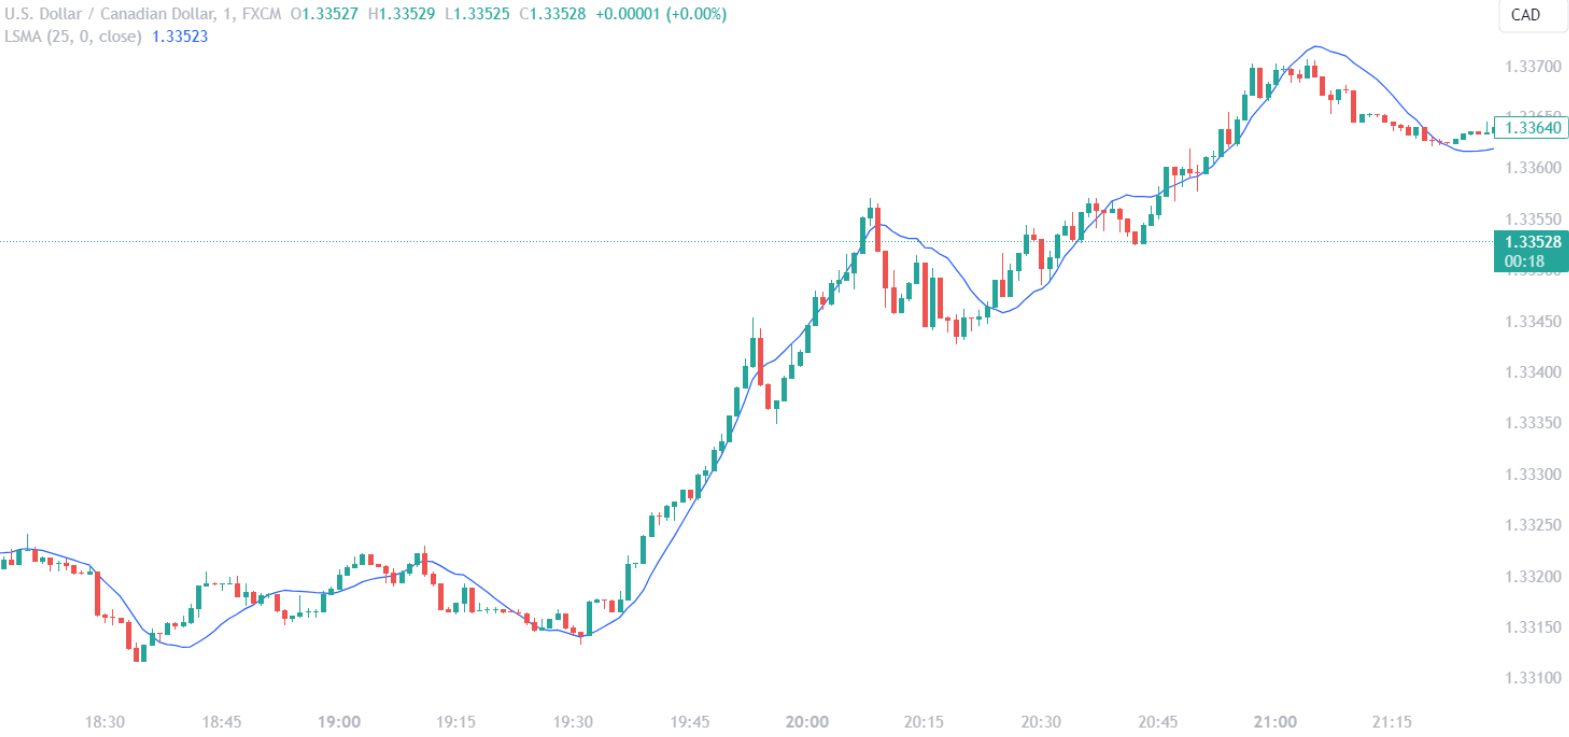
Estos cálculos dan como resultado el punto final de la LSMA en el período actual, que después puede trazarse como una línea continua sobre el gráfico de precios, avanzando a medida que se dispone de nuevos datos.
En la práctica, la mayoría de las plataformas de trading incluyen la LSMA como indicador técnico integrado, de modo que automatizan estos cálculos y actualizan la media móvil en tiempo real. Esta comodidad permite a los traders centrarse en analizar el mercado sin necesidad de hacer cálculos manuales.
2.1. Cómo entender la fórmula de la media móvil por mínimos cuadrados
Cómo entender la pendiente y la ordenada al origen en la LSMA
Los componentes centrales de la fórmula de la LSMA, la pendiente (m) y la ordenada al origen (b), son fundamentales para comprender la trayectoria de la tendencia. La pendiente refleja la velocidad a la que cambia el precio del valor a lo largo del tiempo. Una pendiente positiva indica una tendencia alcista, es decir, que los precios aumentan a medida que pasa el tiempo. Por el contrario, una pendiente negativa apunta a una tendencia bajista, con precios que disminuyen a lo largo de los períodos seleccionados.
La ordenada al origen ofrece una imagen de dónde cruza la línea de regresión el eje y. Esta intersección representa el precio previsto cuando la variable de tiempo (x) es cero. En el contexto del trading, la ordenada al origen importa menos por su punto literal de intersección y más por su papel, junto con la pendiente, en el cálculo de los precios futuros.
Cálculo de valores predictivos con la LSMA
Una vez determinadas la pendiente y la ordenada al origen, estos valores se aplican para pronosticar precios futuros. La naturaleza predictiva de la LSMA se resume en la ecuación y = mx + b. El valor de cada nuevo período se estima introduciendo N+1 en la ecuación, donde N es el número del último período conocido. Esta capacidad predictiva es lo que diferencia a la LSMA de las medias móviles simples, que se limitan a promediar precios pasados sin un componente direccional.
El enfoque de la LSMA en minimizar la suma de los cuadrados de las distancias verticales a la línea reduce de forma eficaz el ruido y produce una representación más suave de la tendencia del precio. Este efecto de suavizado resulta especialmente beneficioso en mercados volátiles, donde puede ayudar a los traders a distinguir la tendencia de fondo entre las fluctuaciones del precio.
Aplicación práctica de los valores de la LSMA
Para los traders, la aplicación práctica de los valores de la LSMA significa vigilar la dirección y la magnitud de la pendiente. Una pendiente más pronunciada indica una tendencia más fuerte, mientras que una pendiente que se aplana sugiere un posible debilitamiento o una reversión de la tendencia. Además, la posición de la línea de la LSMA respecto de la acción del precio puede servir como señal: los precios por encima de la línea de la LSMA pueden indicar condiciones alcistas, mientras que los precios por debajo pueden sugerir condiciones bajistas.
La capacidad de la fórmula de la LSMA para adaptarse a los datos de mercado más recientes la convierte en una herramienta dinámica y orientada al futuro. A medida que se dispone de nuevos datos de precios, la línea de la LSMA se recalcula, lo que garantiza que la media móvil siga siendo relevante y oportuna para la toma de decisiones.
| Componente | Función en la LSMA | Implicación para el trading |
|---|---|---|
| Pendiente (m) | Velocidad de cambio del precio | Indica la dirección y la fuerza de la tendencia |
| Ordenada al origen (b) | Precio previsto cuando x=0 | Se utiliza en la fórmula para calcular precios futuros |
| Ecuación predictiva (y=mx+b) | Pronostica precios futuros | Ayuda a anticipar continuaciones o reversiones de la tendencia |
Al comprender los fundamentos matemáticos y las implicaciones prácticas de la fórmula de la LSMA, los traders pueden aprovechar mejor este indicador en su análisis de mercado y en sus estrategias de trading.
2.2. Cómo implementar la media móvil por mínimos cuadrados en Python
Nota: Este método es para traders avanzados que conocen la programación en Python. Si no le da confianza, puede pasar directamente a la parte 3.
Para implementar la media móvil por mínimos cuadrados (LSMA) en Python, normalmente se emplean bibliotecas como NumPy para los cálculos numéricos y pandas para la manipulación de datos. La implementación consiste en crear una función que recibe como entradas una serie de precios de cierre y la longitud de la media móvil.
En primer lugar, se genera una secuencia de valores de tiempo (x) que coincide con los precios de cierre (y). La biblioteca NumPy ofrece funciones como np.arange() para crear esta secuencia, que es esencial para calcular las sumas que requieren las fórmulas de la pendiente y de la ordenada al origen.
NumPy también ofrece la función np.polyfit(), que brinda un método sencillo para ajustar a los datos un polinomio de mínimos cuadrados de un grado determinado. En el caso de la LSMA, resulta adecuado un polinomio de primer grado (ajuste lineal). La función np.polyfit() devuelve los coeficientes de la línea de regresión lineal, que corresponden a la pendiente (m) y a la ordenada al origen (b) de la fórmula de la LSMA.
import numpy as np
import pandas as pd

def calculate_lsma(prices, period):
    x = np.arange(period)
    y = prices[-period:]
    m, b = np.polyfit(x, y, 1)
    return m * (period - 1) + b
La función anterior puede aplicarse a un DataFrame de pandas que contenga los precios de cierre. Al utilizar el método rolling en combinación con apply, la LSMA puede calcularse para cada ventana del período especificado a lo largo de todo el conjunto de datos.
df['LSMA'] = df['Close'].rolling(window=period).apply(calculate_lsma, args=(period,))
En esta implementación, la función calculate_lsma está diseñada para usarse con el método apply, lo que permite el cálculo móvil de los valores de la LSMA. La columna LSMA resultante en el DataFrame proporciona una serie temporal de valores de la LSMA que puede trazarse frente a los precios de cierre para visualizar la tendencia.
Integrar la LSMA en un script de trading en Python permite a los traders automatizar el análisis de tendencias y, potencialmente, desarrollar estrategias de trading algorítmico que respondan a las señales generadas por la LSMA. A medida que se agregan nuevos datos de precios al DataFrame, la LSMA puede recalcularse, lo que proporciona un análisis de tendencias continuo en tiempo real.
| Función | Uso | Descripción |
|---|---|---|
np.arange() |
Generar una secuencia | Crea los valores de tiempo para el cálculo de la LSMA |
np.polyfit() |
Ajustar la línea de regresión | Calcula la pendiente y la ordenada al origen de la LSMA |
rolling() |
Aplicar una función sobre una ventana | Permite el cálculo móvil de la LSMA en pandas |
apply() |
Usar una función personalizada | Aplica el cálculo de la LSMA a cada ventana móvil |
3. ¿Cómo configurar los ajustes de la media móvil por mínimos cuadrados?
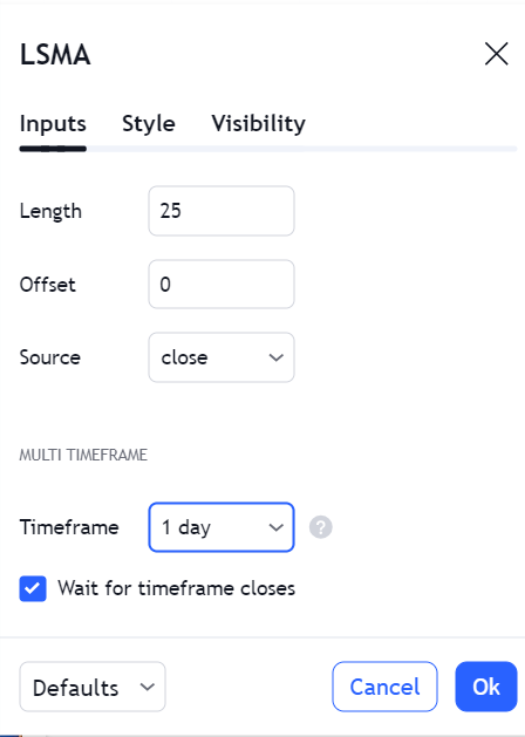
Configurar con precisión los ajustes de la media móvil por mínimos cuadrados (LSMA) es fundamental para aprovechar todo su potencial dentro de una estrategia de trading. El principal parámetro de configuración de la LSMA es la longitud del período, que determina el número de puntos de datos utilizados en el análisis de regresión. Este período puede ajustarse según el enfoque del trader, ya sea en los movimientos de precio a corto plazo o en el análisis de tendencias a más largo plazo. Un período más corto da como resultado una LSMA más sensible, que reacciona con rapidez a los cambios de precio, mientras que un período más largo ofrece una línea más suave y menos propensa a los falsos movimientos.
Otro ajuste crítico es el precio de origen. Aunque lo habitual es usar los precios de cierre, los traders tienen la flexibilidad de aplicar la LSMA a los precios de apertura, máximo, mínimo o incluso a un promedio de ellos. La elección del precio de origen puede afectar la sensibilidad de la LSMA y debe ser coherente con el enfoque analítico del trader.
Para refinar aún más la LSMA, los traders pueden ajustar el valor de desplazamiento, que mueve la línea de la LSMA hacia adelante o hacia atrás en el gráfico. Un desplazamiento puede ayudar a alinear la LSMA más estrechamente con la acción actual del precio o dar una indicación visual más clara de la dirección de la tendencia.
Las configuraciones avanzadas pueden incluir aplicar un multiplicador a la pendiente o crear un canal alrededor de la LSMA sumando y restando a la línea de la LSMA un valor fijo o un porcentaje. Estas modificaciones pueden ayudar a identificar condiciones de sobrecompra y sobreventa.
| Ajuste | Descripción | Impacto |
|---|---|---|
| Longitud del período | Número de puntos de datos para la regresión | Influye en la sensibilidad y la suavidad |
| Precio de origen | Tipo de precio utilizado (cierre, apertura, máximo, mínimo) | Afecta la sensibilidad de la LSMA al precio |
| Desplazamiento | Mueve la línea de la LSMA en el gráfico | Ayuda con la alineación visual y la indicación de la tendencia |
| Multiplicador/canal | Ajusta la pendiente o crea un rango alrededor de la LSMA | Ayuda a detectar los extremos del mercado |
Sean cuales sean los ajustes elegidos, es fundamental hacer un backtest de la LSMA con datos históricos para validar su eficacia en la estrategia de trading. Puede ser necesaria una optimización continua a medida que evolucionan las condiciones del mercado, de modo que los ajustes de la LSMA sigan siendo coherentes con los objetivos y la tolerancia al riesgo del trader.
3.1. Cómo determinar la longitud óptima del período
Cómo determinar la longitud óptima del período para la LSMA
La longitud óptima del período de la media móvil por mínimos cuadrados (LSMA) depende del estilo de trading y de la dinámica del mercado. Los day traders pueden inclinarse por períodos más cortos, como de 5 a 20 días, para captar movimientos rápidos y significativos. En cambio, los swing traders o los inversionistas podrían considerar períodos de entre 20 y 200 días para filtrar el ruido del mercado y alinearse con las tendencias de más largo plazo.
Seleccionar el período óptimo exige analizar el equilibrio entre capacidad de respuesta y estabilidad. Una longitud de período más corta aumenta la capacidad de respuesta y ofrece señales tempranas que pueden ser cruciales para aprovechar oportunidades a corto plazo. Sin embargo, esto también puede dar lugar a señales falsas debido a la mayor sensibilidad de la LSMA a los picos de precio. Por otro lado, una longitud de período más larga mejora la estabilidad y produce menos señales, pero potencialmente más fiables, adecuadas para confirmar tendencias establecidas.
El backtesting es indispensable para identificar la longitud de período que se ajusta al desempeño histórico. Los traders deben probar distintas longitudes de período para determinar la eficacia de la LSMA al generar señales rentables en el contexto de las condiciones pasadas del mercado. Este enfoque empírico ayuda a evaluar el poder predictivo del indicador y a ajustar en consecuencia la longitud del período.
La volatilidad es otro factor crítico que influye en la longitud del período. Los entornos de alta volatilidad pueden beneficiarse de un período más largo para evitar falsos movimientos, mientras que las condiciones de menor volatilidad podrían ser más adecuadas para un período más corto, lo que permite reaccionar con rapidez a cambios sutiles del precio.
| Condición de mercado | Longitud de período sugerida | Justificación |
|---|---|---|
| Alta volatilidad | Período más largo | Reduce el ruido y las señales falsas |
| Baja volatilidad | Período más corto | Aumenta la sensibilidad a los movimientos del precio |
| Trading a corto plazo | 5-20 días | Capta los cambios rápidos del mercado |
| Trading a largo plazo | 20-200 días | Filtra las fluctuaciones a corto plazo |
En última instancia, la longitud óptima del período no es una medida única para todos, sino un parámetro personalizado que requiere un ajuste fino según el perfil de riesgo específico del trader, su horizonte de trading y la volatilidad del mercado. La evaluación y el ajuste continuos de la longitud del período garantizan que la LSMA siga siendo una herramienta relevante y eficaz para el análisis del mercado.
3.2. Cómo ajustar la LSMA a la volatilidad del mercado
Períodos de la LSMA ajustados por volatilidad
Ajustar la media móvil por mínimos cuadrados (LSMA) para tener en cuenta la volatilidad del mercado implica calibrar la longitud del período para reflejar las condiciones predominantes del mercado. La volatilidad, una medida estadística de la dispersión de los rendimientos de un valor o de un índice de mercado determinado, influye de manera significativa en el comportamiento de las medias móviles. Los mercados muy volátiles pueden hacer que las LSMA de período corto resulten demasiado erráticas y generen un exceso de ruido que lleve a malinterpretar las señales de tendencia. Por el contrario, en escenarios de baja volatilidad, una LSMA de período largo puede ser demasiado lenta y no captar movimientos beneficiosos ni cambios de tendencia.
Para mitigar estos problemas, los traders pueden emplear índices de volatilidad, como el VIX, para orientar el ajuste del período de la LSMA. Una lectura más alta del VIX, indicativa de una mayor volatilidad del mercado, podría sugerir alargar el período de la LSMA para amortiguar los efectos de los picos de precio y del ruido del mercado. Cuando el VIX es bajo, lo que señala condiciones de mercado más tranquilas, un período más corto de la LSMA podría ser ventajoso y permitir una respuesta más ágil a los movimientos del precio.
Incorporar un mecanismo de ajuste dinámico del período basado en la volatilidad puede mejorar aún más el desempeño de la LSMA. Este enfoque consiste en modificar la longitud del período en tiempo real a medida que cambian los niveles de volatilidad. Por ejemplo, una regla sencilla de ajuste por volatilidad podría aumentar el período de la LSMA en un porcentaje proporcional al aumento de una medida de volatilidad, y viceversa.
Las bandas de volatilidad también pueden aplicarse junto con la LSMA para crear un canal ajustado por volatilidad. El ancho de estas bandas fluctúa con los cambios de volatilidad y ofrece indicios visuales de posibles fases de ruptura o de consolidación. Este método no solo refina las señales de entrada y salida, sino que también ayuda a fijar niveles de stop-loss coherentes con la volatilidad actual del mercado.
| Nivel de volatilidad | Ajuste de la LSMA | Finalidad |
|---|---|---|
| Alta | Aumentar el período | Reducir el ruido y las señales falsas |
| Baja | Disminuir el período | Mejorar la capacidad de respuesta a los cambios de precio |
Los traders deben tener en cuenta que, si bien ajustar por la volatilidad puede mejorar la utilidad de la LSMA, no es una panacea. El monitoreo continuo y el backtesting siguen siendo esenciales para garantizar que los ajustes sean coherentes con la estrategia de trading general y con el marco de gestión de riesgos.
4. ¿Cuáles son las estrategias eficaces con la media móvil por mínimos cuadrados?
Estrategia de confirmación de tendencia
La estrategia de confirmación de tendencia utiliza la LSMA para validar la dirección de la tendencia del mercado. Cuando la pendiente de la LSMA es positiva y el precio está por encima de la línea de la LSMA, los traders pueden considerarlo una confirmación de una tendencia alcista y una oportunidad para abrir posiciones largas. Por el contrario, una pendiente negativa con la acción del precio por debajo de la LSMA podría señalar una tendencia bajista y llevar a los traders a explorar posiciones cortas. Esta estrategia subraya la importancia de la dirección de la pendiente y de la posición relativa del precio para tomar decisiones de trading fundamentadas.
Estrategia de ruptura
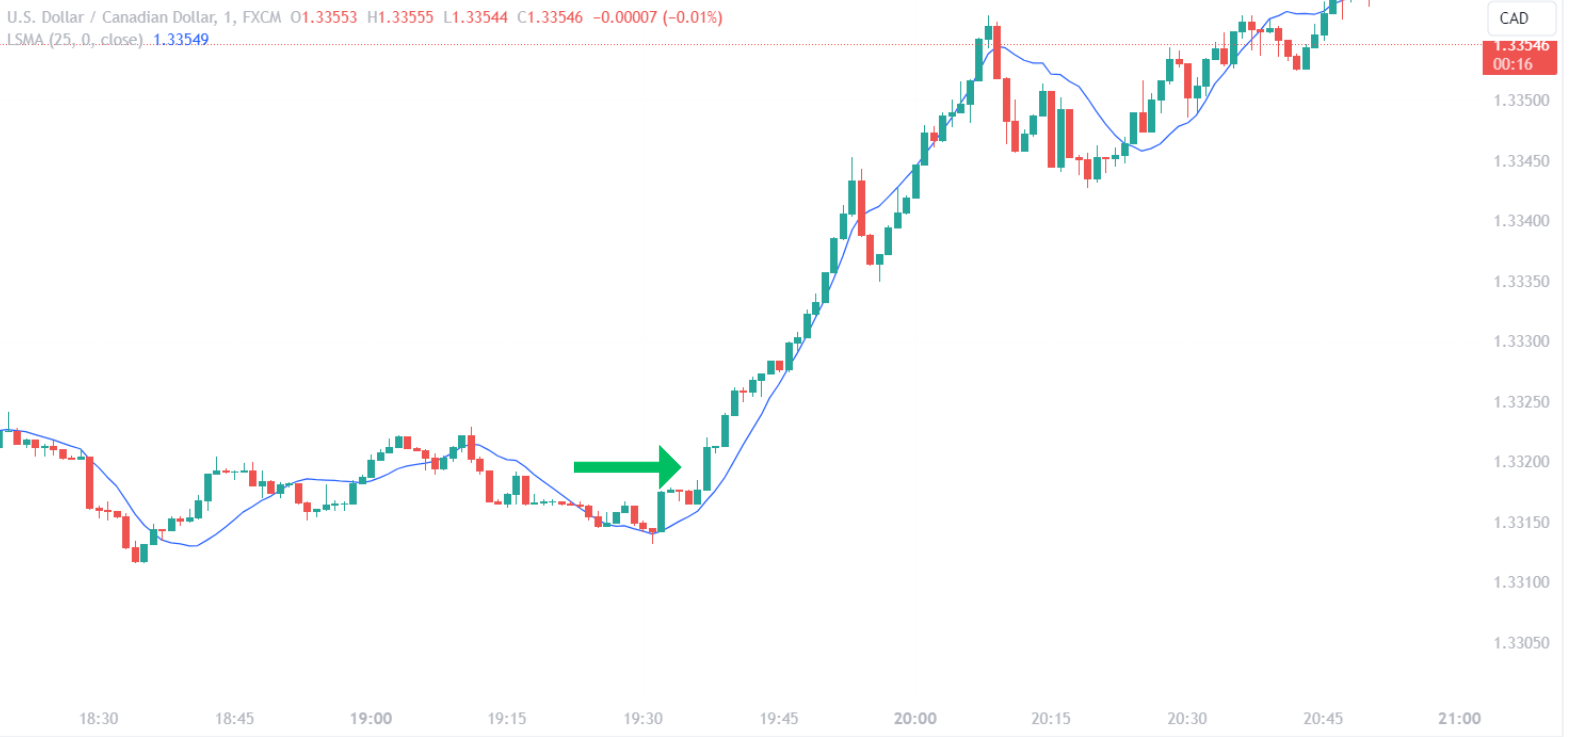
En la estrategia de ruptura, los traders vigilan los movimientos de precio que cruzan la línea de la LSMA con un impulso significativo, lo que podría indicar el comienzo de una nueva tendencia. Una ruptura al alza de la LSMA puede interpretarse como una señal alcista, mientras que una ruptura a la baja de la línea podría considerarse bajista. Los traders suelen combinar esta estrategia con el análisis del volumen para confirmar la fuerza de la ruptura y filtrar las señales falsas.
Estrategia de cruce de medias móviles
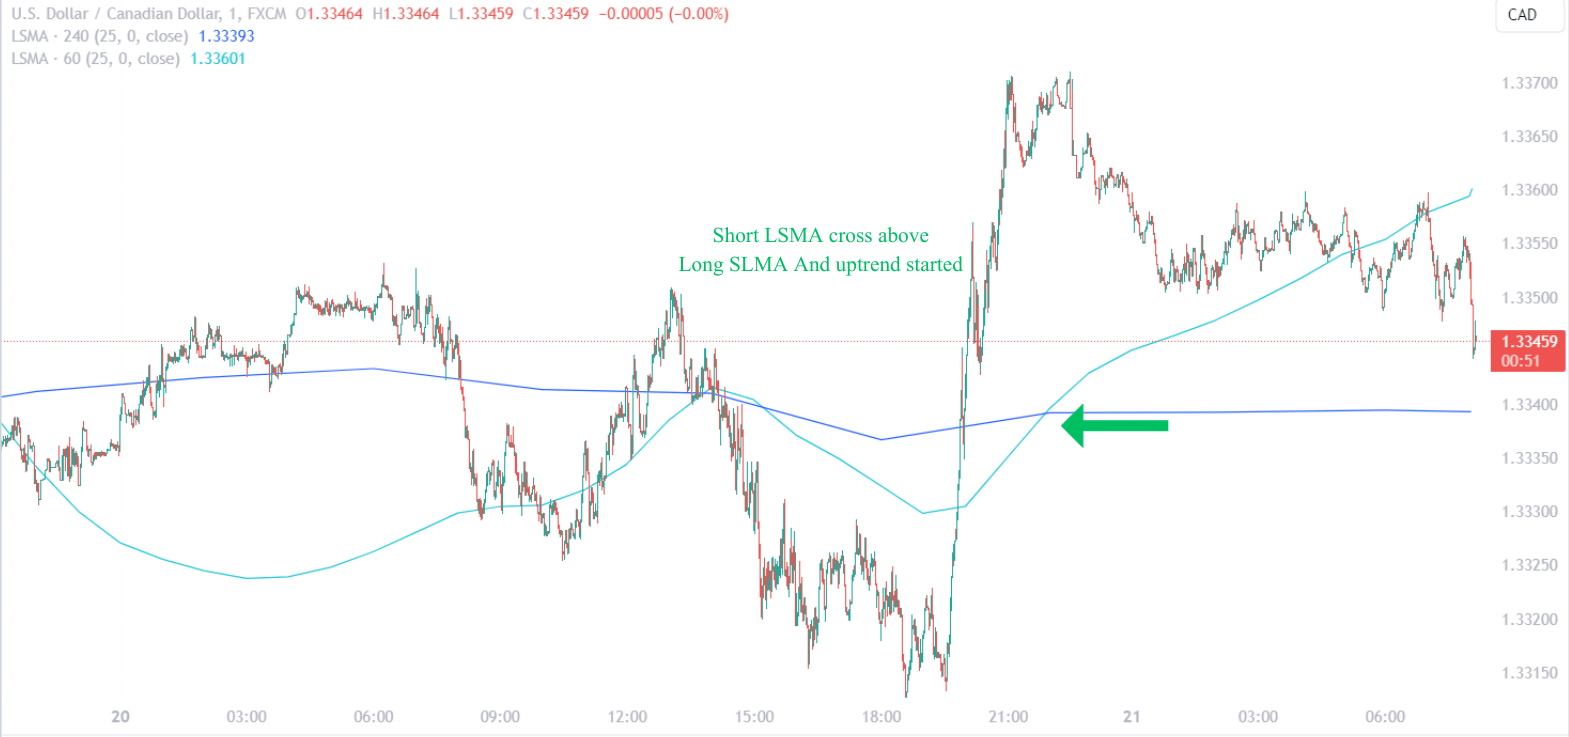
La estrategia de cruce de medias móviles consiste en utilizar dos LSMA de períodos distintos. Una configuración habitual incluye una LSMA de período corto y una LSMA de período largo. Un cruce de la LSMA de período corto por encima de la LSMA de período largo suele tratarse como una señal de compra, que sugiere una tendencia alcista emergente. Por el contrario, un cruce hacia abajo puede activar una señal de venta, que indica una posible tendencia bajista. Este enfoque de doble LSMA permite captar cambios de impulso y puede ser especialmente eficaz en mercados con tendencia.
Estrategia de reversión a la media
Los traders que aplican la estrategia de reversión a la media utilizan la LSMA como línea central para identificar movimientos de precio potencialmente sobreextendidos que se alejan de la tendencia. Cuando los precios se desvían de manera significativa de la LSMA y luego empiezan a revertir, los traders podrían considerar abrir operaciones en la dirección de la media. Esta estrategia se basa en la premisa de que los precios tienden a volver al promedio con el tiempo, y la LSMA sirve como referencia dinámica para la reversión a la media.
| Estrategia | Descripción | Señal para posición larga | Señal para posición corta |
|---|---|---|---|
| Confirmación de tendencia | Valida la dirección de la tendencia usando la pendiente de la LSMA y la posición del precio | Pendiente positiva con el precio por encima de la LSMA | Pendiente negativa con el precio por debajo de la LSMA |
| Ruptura | Identifica nuevas tendencias mediante los cruces de la línea de la LSMA | El precio rompe y se mantiene por encima de la LSMA | El precio rompe y se mantiene por debajo de la LSMA |
| Cruce de medias móviles | Utiliza dos LSMA para detectar cambios de impulso | La LSMA de período corto cruza por encima de la LSMA de período largo | La LSMA de período corto cruza por debajo de la LSMA de período largo |
| Reversión a la media | Aprovecha la reversión del precio hacia la LSMA | El precio se desvía y luego revierte hacia la LSMA | El precio se desvía y luego revierte hacia la LSMA |
Estas estrategias representan solo una fracción de las aplicaciones potenciales de la LSMA en el trading. Cada estrategia puede adaptarse a los estilos de trading individuales y a las condiciones del mercado. Es fundamental realizar un backtesting exhaustivo y aplicar buenas prácticas de gestión de riesgos al integrar estas estrategias con la LSMA en un plan de trading.
4.1. Seguimiento de tendencia con la LSMA
Seguimiento de tendencia con la LSMA
En el ámbito del seguimiento de tendencia, la media móvil por mínimos cuadrados (LSMA) es un indicador potente para evaluar la dirección y la fuerza de las tendencias del mercado. Los seguidores de tendencia confían en la LSMA para identificar movimientos de precio sostenibles que podrían indicar un punto de entrada sólido. Al observar el ángulo y la dirección de la LSMA, los traders pueden determinar el vigor de la tendencia actual. Una LSMA ascendente sugiere un impulso alcista y, por lo tanto, la posibilidad de establecer o mantener posiciones largas. Por el contrario, una LSMA descendente señala un impulso bajista, lo que apunta a oportunidades de venta en corto.
La eficacia de la LSMA en el seguimiento de tendencia no depende únicamente de su dirección, sino también de su posición en relación con el precio. Que el precio permanezca de forma constante por encima de una LSMA ascendente es una afirmación del sentimiento alcista, mientras que un precio que se mantiene por debajo de una LSMA descendente subraya el sentimiento bajista. Los traders suelen buscar estas condiciones para confirmar su sesgo de seguimiento de tendencia antes de ejecutar operaciones.
Las rupturas desde fases de consolidación hacia nuevas tendencias son especialmente significativas cuando van acompañadas de la LSMA. Una ruptura con la LSMA moviéndose en la misma dirección puede reforzar la probabilidad de que se forme una nueva tendencia. Los traders pueden vigilar la pendiente de la LSMA en busca de aceleración o desaceleración para juzgar la posible continuación o el agotamiento de la tendencia.
| Comportamiento de la LSMA | Implicación para la tendencia | Acción potencial |
|---|---|---|
| LSMA ascendente | Impulso alcista | Considerar posiciones largas |
| LSMA descendente | Impulso bajista | Considerar posiciones cortas |
| Precio por encima de una LSMA ascendente | Confirmación de tendencia alcista | Mantener/abrir posiciones largas |
| Precio por debajo de una LSMA descendente | Confirmación de tendencia bajista | Mantener/abrir posiciones cortas |
Incorporar los datos de volumen puede mejorar el seguimiento de tendencia con la LSMA, ya que un mayor volumen durante la confirmación de la tendencia puede dar más convicción a la operación. Del mismo modo, una divergencia entre el volumen y la pendiente de la LSMA puede servir como señal de advertencia de una tendencia que se debilita.
El seguimiento de tendencia con la LSMA no es una estrategia estática; requiere un monitoreo continuo de las condiciones del mercado y del comportamiento de la LSMA. Como la LSMA se recalcula con cada nuevo punto de datos, refleja los movimientos de precio más recientes, lo que permite a los traders mantenerse alineados con la trayectoria actual del mercado.
4.2. Reversión a la media y la LSMA
Reversión a la media y la LSMA
El concepto de reversión a la media sugiere que los precios y los rendimientos acaban volviendo hacia la media o el promedio. Este principio puede aplicarse con la LSMA, que actúa como una línea central dinámica que representa el nivel de equilibrio al que se espera que vuelvan los precios. Las estrategias de reversión a la media suelen aprovechar las desviaciones extremas respecto de la LSMA, con la hipótesis de que los precios volverán a esta media móvil con el tiempo.
En la práctica, los traders pueden establecer umbrales para definir qué constituye una desviación “extrema”. Estos umbrales pueden fijarse mediante mediciones de desviación estándar o un porcentaje de distancia respecto de la LSMA. Las operaciones se abren entonces cuando el precio vuelve a cruzar el umbral en dirección a la LSMA, lo que indica el inicio de la reversión a la media.
Fijar los puntos de stop-loss y de take-profit es fundamental al emplear estrategias de reversión a la media con la LSMA. Los stop-loss suelen colocarse más allá del umbral establecido para mitigar el riesgo en caso de una continuación en lugar de una reversión. Los puntos de take-profit pueden fijarse cerca de la LSMA, donde se espera que el precio se estabilice.
| Tipo de umbral | Descripción | Aplicación |
|---|---|---|
| Desviación estándar | Mide la magnitud de la variación respecto de la LSMA | Establece límites para las desviaciones extremas del precio |
| Porcentaje | Porcentaje fijo de distancia respecto de la LSMA | Define las condiciones de precio sobreextendido |
La naturaleza dinámica de la LSMA la hace adecuada para adaptarse a las condiciones cambiantes del mercado, lo cual es beneficioso en un contexto de reversión a la media. A medida que cambia el nivel medio de precios, la LSMA se recalibra y ofrece un punto de referencia actualizado de forma continua para identificar oportunidades de reversión a la media.
Es importante que los traders reconozcan que las estrategias de reversión a la media con la LSMA no son infalibles. Las condiciones del mercado pueden cambiar y los precios pueden no revertir como se espera. Por ello, la gestión de riesgos y el backtesting son indispensables para validar la eficacia de la estrategia en distintos ciclos y condiciones de mercado.
4.3. Cómo combinar la LSMA con otros indicadores técnicos
RSI y LSMA: confirmación del impulso
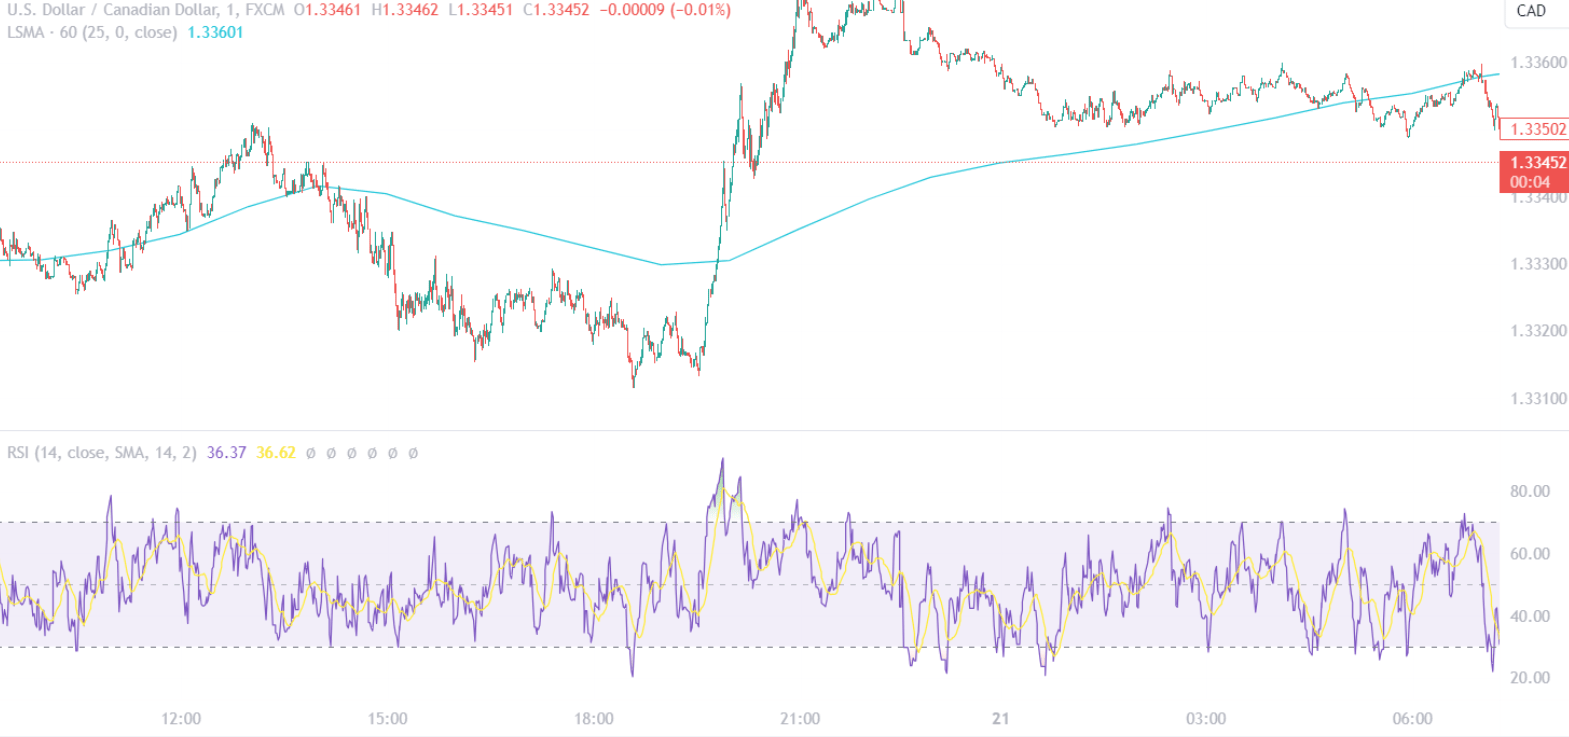
Combinar la media móvil por mínimos cuadrados (LSMA) con el índice de fuerza relativa (RSI) ofrece una visión multifacética del sentimiento del mercado. El RSI, un oscilador de impulso, mide la velocidad y el cambio de los movimientos de precio, normalmente en una escala de 0 a 100. Un valor del RSI por encima de 70 sugiere una condición de sobrecompra, mientras que por debajo de 30 indica un estado de sobreventa. Cuando la tendencia de la LSMA coincide con las señales del RSI, los traders ganan confianza en el impulso predominante. Por ejemplo, un RSI que cruza por encima de 70 junto con una LSMA de pendiente ascendente puede reforzar una perspectiva alcista.
MACD y LSMA: fuerza de la tendencia y reversión
La convergencia/divergencia de medias móviles (MACD) es otra herramienta poderosa para usar junto con la LSMA. El MACD mide la relación entre dos medias móviles del precio de un valor. Los traders buscan que la línea del MACD cruce por encima de la línea de señal como una posible señal de compra, y que cruce por debajo como una señal de venta. Cuando estos cruces del MACD coinciden con la LSMA indicando una tendencia en la misma dirección, sugiere una tendencia robusta. Por el contrario, si el MACD diverge de la tendencia de la LSMA, podría señalar una posible reversión de la tendencia.
Bandas de Bollinger y LSMA: volatilidad y análisis de tendencia
Las bandas de Bollinger añaden una dimensión de volatilidad al análisis de tendencia de la LSMA. Este indicador consiste en un conjunto de líneas trazadas a dos desviaciones estándar (positiva y negativa) de una media móvil simple (SMA) del precio del valor. Cuando la LSMA se mantiene dentro de las bandas de Bollinger, confirma la tendencia dentro de los límites normales de volatilidad. Si la LSMA supera las bandas, puede indicar una ruptura de volatilidad y una tendencia más fuerte, o una posible reversión si ocurre en dirección opuesta a la tendencia predominante.
Cómo combinar los indicadores técnicos con la LSMA
| Indicador | Uso con la LSMA | Finalidad |
|---|---|---|
| RSI | Confirmar el impulso | Validar las condiciones de sobrecompra/sobreventa con la tendencia de la LSMA |
| MACD | Evaluar la fuerza de la tendencia y las posibles reversiones | Validación cruzada de las señales de tendencia y las divergencias |
| Bandas de Bollinger | Medir la volatilidad y confirmar la tendencia | Identificar rupturas de volatilidad y confirmar la fuerza de la tendencia dentro de las normas de volatilidad |
Incorporar estos indicadores con la LSMA puede dar lugar a un enfoque de trading integral, que permite análisis más matizados y, potencialmente, configuraciones de trading de mayor probabilidad. Sin embargo, es esencial recordar que ningún indicador es infalible. Cada indicador adicional introduce nuevos parámetros y un potencial de complejidad, por lo que los traders deben asegurarse de comprender y probar a fondo estas combinaciones dentro de sus estrategias.
5. ¿Qué considerar al usar la media móvil por mínimos cuadrados en el trading?
Cómo evaluar la fase del mercado y la aplicación de la LSMA
Al emplear la media móvil por mínimos cuadrados (LSMA), los traders deben reconocer primero la fase del mercado, ya sea de tendencia o de rango, porque la eficacia de la LSMA varía en consecuencia. Durante las fases de tendencia, la LSMA puede ayudar a identificar y confirmar la dirección de la tendencia. Sin embargo, en un mercado en rango, la LSMA puede producir señales menos fiables, ya que el promedio no favorece con fuerza ninguna dirección. Los traders deben complementar la LSMA con otros indicadores adecuados para la fase de mercado actual a fin de mejorar la precisión de sus decisiones.
Sensibilidad de la LSMA y ruido de los datos
La sensibilidad de la LSMA a los cambios recientes de precio puede ser tanto una ventaja como un inconveniente. Su capacidad de respuesta permite detectar de forma temprana los cambios de tendencia, pero también puede reaccionar ante picos o caídas de precio a corto plazo y producir señales engañosas. Para mitigarlo, los traders deben considerar el contexto general del precio y si los movimientos recientes reflejan un verdadero cambio de tendencia o simplemente una volatilidad temporal.
Personalización y longitud del período
La personalización de la longitud del período de la LSMA es crucial, ya que no existe un ajuste universal que sirva para todos los mercados o estilos de trading. El período elegido debe ser coherente con la estrategia del trader, con períodos más cortos para quienes buscan operaciones rápidas y períodos más largos para quienes quieren captar movimientos de tendencia más significativos. Es imperativo hacer un backtest de distintas longitudes de período para asegurarse de que los ajustes de la LSMA estén optimizados para el instrumento y el marco temporal específicos que se operan.
Integración de la gestión de riesgos
Nunca se insistirá lo suficiente en integrar la gestión de riesgos en las estrategias basadas en la LSMA. La LSMA no debe ser el único factor determinante de las entradas o salidas de las operaciones. Debe formar parte de un sistema más amplio que incluya parámetros de riesgo predefinidos y órdenes de stop-loss. La LSMA puede ayudar a fijar niveles de stop-loss dinámicos que se ajusten a la volatilidad actual del mercado y a la fuerza de la tendencia, pero estos siempre deben establecerse dentro de los límites de la tolerancia al riesgo del trader.
Aprendizaje y adaptación continuos
Por último, los traders deben adoptar el aprendizaje y la adaptación continuos al usar la LSMA. A medida que evolucionan las condiciones del mercado, también debe evolucionar la aplicación de la LSMA dentro de una estrategia de trading. La revisión periódica del desempeño de la LSMA a la luz de los datos de mercado recientes puede revelar los ajustes necesarios en su aplicación, de modo que el indicador siga siendo una herramienta valiosa en el arsenal del trader.
| Consideración | Finalidad |
|---|---|
| Evaluación de la fase del mercado | Adaptar el uso de la LSMA a mercados con tendencia o en rango |
| Sensibilidad de la LSMA | Equilibrar la capacidad de respuesta con el potencial de señales causadas por el ruido |
| Personalización y backtesting | Optimizar las longitudes de período para que coincidan con los objetivos de trading y el comportamiento del mercado |
| Gestión de riesgos | Incorporar órdenes de stop-loss y parámetros de riesgo para protegerse de las señales falsas |
| Aprendizaje continuo | Adaptar el uso de la LSMA a las condiciones cambiantes del mercado para mantener su eficacia |
5.1. Análisis de ventajas y desventajas
Ventajas de la LSMA
La LSMA ofrece varias ventajas a los traders. Su método de cálculo, que minimiza la suma de los cuadrados de las desviaciones, suele proporcionar una línea más suave en comparación con las medias móviles tradicionales. Esta suavidad puede ayudar a identificar la tendencia subyacente con menos retraso, lo que da a los traders la posibilidad de detectar las tendencias antes. Además, la adaptabilidad de la LSMA a los ajustes por volatilidad permite afinarla para distintas condiciones de mercado, lo que aumenta su utilidad tanto en entornos de alta como de baja volatilidad.
| Ventaja | Descripción |
|---|---|
| Suavidad | Reduce el ruido del mercado y ofrece una visión más clara de la tendencia. |
| Identificación temprana de tendencias | Minimiza el retraso al detectar cambios de tendencia, lo que ofrece señales potenciales de entrada y salida más pronto. |
| Ajustes por volatilidad | Personalizable según las condiciones de mercado, lo que mejora su capacidad de respuesta y su precisión. |
Desventajas de la LSMA
Sin embargo, la LSMA no está exenta de inconvenientes. Su sensibilidad, aunque beneficiosa para detectar tendencias, también puede dar lugar a señales falsas durante períodos de consolidación del mercado o al reaccionar ante picos de precio. Además, la LSMA no aporta mucha información en mercados en rango, ya que puede producir numerosos cruces sin una dirección clara. La necesidad de un backtesting exhaustivo y de personalización para distintos marcos temporales y activos también puede requerir mucho tiempo y llevar a problemas de sobreoptimización o de ajuste excesivo a la curva.
| Desventaja | Descripción |
|---|---|
| Señales falsas | La sensibilidad a los cambios de precio puede generar señales engañosas. |
| Ineficacia en mercados en rango | En los mercados laterales pueden producirse cruces frecuentes sin una tendencia clara. |
| Necesidad de backtesting | Requiere pruebas considerables para adaptarla a condiciones de mercado específicas, lo cual puede consumir muchos recursos. |
En esencia, aunque la LSMA puede ser una herramienta poderosa en el arsenal de un trader, debe utilizarse con una comprensión integral de sus características y junto con otras formas de análisis y prácticas de gestión de riesgos para mitigar sus limitaciones.
5.2. Gestión de riesgos con la LSMA
Colocación dinámica del stop-loss
La capacidad de la LSMA para adaptarse a los movimientos del precio la hace adecuada para fijar niveles de stop-loss dinámicos. Al colocar una orden de stop-loss ligeramente por debajo de la LSMA en las posiciones largas, o por encima en las posiciones cortas, los traders pueden alinear su gestión de riesgos con el impulso de la tendencia predominante. Este método garantiza que los traders salgan de las posiciones cuando la tendencia que motivó su entrada pueda estar revirtiendo, y así protege el capital de caídas mayores. La clave es fijar el stop-loss a una distancia que tenga en cuenta la volatilidad normal del activo para evitar que lo saquen del mercado de forma prematura.
Tamaño de la posición según la volatilidad
Los traders pueden utilizar la LSMA para orientar el tamaño de sus posiciones midiendo la volatilidad actual del mercado. Un mercado más volátil, que se aprecia en oscilaciones más amplias alrededor de la LSMA, exige posiciones de menor tamaño para mantener un nivel de riesgo constante. Por el contrario, en condiciones de menor volatilidad, los traders podrían aumentar el tamaño de las posiciones. Este enfoque basado en la volatilidad garantiza que la posible pérdida de cada operación sea proporcional al capital total de trading, conforme a los principios de una buena gestión de riesgos.
| Condición de mercado | Estrategia de tamaño de posición |
|---|---|
| Alta volatilidad | Reducir el tamaño de la posición para gestionar el riesgo |
| Baja volatilidad | Considerar aumentar el tamaño de la posición dentro de la tolerancia al riesgo |
Ajuste de los parámetros de riesgo
Ajustar los parámetros de riesgo en respuesta a los cambios en la pendiente de la LSMA puede refinar la estrategia de gestión de riesgos de un trader. Una pendiente de la LSMA cada vez más pronunciada podría indicar una fuerza de tendencia creciente, lo que podría justificar un stop-loss más ajustado para capturar más ganancias. Por el contrario, una pendiente que se aplana podría señalar una tendencia que se debilita, lo que llevaría a un stop-loss más amplio para evitar salir por retrocesos menores. Estos ajustes siempre deben hacerse en el contexto del marco general de gestión de riesgos y de la tolerancia al riesgo del trader.
Integración de la LSMA con otros indicadores de riesgo
Aunque la LSMA puede ser central para fijar stops dinámicos y ajustar el riesgo, integrarla con otros indicadores de riesgo, como el rango verdadero promedio (ATR), puede ofrecer un enfoque de gestión de riesgos más integral. El ATR puede ayudar a determinar la colocación del stop-loss al proporcionar una medida de la volatilidad promedio del activo durante un período determinado. Utilizar el ATR junto con la LSMA puede ayudar a fijar órdenes de stop-loss más receptivas, acordes tanto con la dirección de la tendencia como con la volatilidad del mercado.
| Indicador de riesgo | Finalidad en la gestión de riesgos |
|---|---|
| LSMA | Alinea las órdenes de stop-loss con la dirección y el impulso de la tendencia |
| ATR | Orienta la colocación del stop-loss según la volatilidad del mercado |
Evaluación continua del riesgo
La capacidad de respuesta de la LSMA a los cambios de precio exige una evaluación continua del riesgo. Como el indicador se actualiza con cada nuevo punto de datos, los traders deben reevaluar sus órdenes de stop-loss y el tamaño de sus posiciones para asegurarse de que sigan siendo adecuados para las condiciones actuales del mercado. Esta evaluación debe formar parte regular de la rutina de trading, de modo que las estrategias de gestión de riesgos sigan siendo eficaces a medida que evoluciona la dinámica del mercado.
5.3. El impacto de las condiciones del mercado en el desempeño de la LSMA
Volatilidad del mercado y capacidad de respuesta de la LSMA
La volatilidad del mercado afecta de manera significativa el desempeño de la LSMA. En mercados muy volátiles, la LSMA puede presentar mayores fluctuaciones, lo que puede llevar a un mayor número de señales falsas. Los traders deben ser cautelosos, ya que estas condiciones pueden hacer que la LSMA reaccione al ruido del precio en lugar de a verdaderos cambios de tendencia. Por el contrario, en mercados con baja volatilidad, la LSMA tiende a ofrecer señales más fiables, ya que su efecto de suavizado es más pronunciado cuando los movimientos del precio son menos erráticos.
Fuerza de la tendencia y señales de la LSMA
La fuerza de una tendencia es otro factor crítico que afecta la eficacia de la LSMA. Las tendencias fuertes y sostenidas favorecen la capacidad de la LSMA para seguir tendencias y permiten señales más claras y accionables. Cuando las tendencias son débiles o las condiciones del mercado son irregulares, la LSMA puede producir señales ambiguas, lo que dificulta a los traders discernir con confianza la dirección de la tendencia.
Fase del mercado y utilidad de la LSMA
Comprender la fase del mercado es esencial al aplicar la LSMA. Durante las fases de tendencia, la utilidad de la LSMA aumenta, ya que puede seguir y confirmar de manera eficaz la dirección de la tendencia. Sin embargo, durante las fases de rango, el desempeño de la LSMA flaquea y suele resultar en una línea horizontal que ofrece poca o ninguna información accionable, lo que puede llevar a múltiples entradas y salidas falsas.
Adaptabilidad y personalización de la LSMA
La adaptabilidad de la LSMA a distintas condiciones de mercado es un arma de doble filo. Aunque permite personalizarla para adecuarse a diversos niveles de volatilidad y a diferentes fuerzas de tendencia, también requiere un ajuste y una optimización constantes. Los traders deben ser hábiles para afinar los ajustes de la LSMA, como la longitud del período, a fin de mantener su eficacia en diversos escenarios de mercado.
| Condición de mercado | Impacto en el desempeño de la LSMA | Consideración del trader |
|---|---|---|
| Alta volatilidad | Más señales falsas | Emplear filtros adicionales |
| Baja volatilidad | Señales más fiables | Confianza en el seguimiento de tendencia |
| Tendencia fuerte | Señales más claras | Utilizar la LSMA para entradas/salidas |
| Tendencia débil/irregular | Señales ambiguas | Reducir la dependencia de la LSMA |
| Mercado con tendencia | Mayor utilidad | Alinear las operaciones con la dirección de la LSMA |
| Mercado en rango | Utilidad limitada | Buscar indicadores alternativos |
Los traders deben ser ágiles en su enfoque y evaluar de manera continua las condiciones predominantes del mercado para determinar el desempeño actual de la LSMA y su posible impacto en sus decisiones de trading.
Los productos apalancados pueden hacerle perder dinero rápidamente.